IFRSサステナビリティ開示基準(ISSB基準)とは?SSBJ基準と適用スケジュールも解説
企業のサステナビリティ情報開示をめぐり、国際的な基準整備が進んでいます。ISSBが策定した「IFRSサステナビリティ開示基準」は、IFRS S1号・IFRS S2号から構成され、各国の開示制度の土台となっています。本記事では、IFRSサステナビリティ開示基準の概要や、いつから適用が始まるのか、またISSB基準と日本版のSSBJ基準の違いや関係性、日本企業に求められる対応についてわかりやすく解説します。
|
監修 中村 晟一朗(なかむら せいいちろう) |
ISSBとIFRSサステナビリティ開示基準
気候変動をはじめとするサステナビリティに関する情報は、企業の将来性や投資判断にも関わる重要な情報として注目されてきました。一方で、開示基準やフレームワークが複数存在するため、その対応に伴う企業の負担が大きく、さらに投資家側でも企業同士を比較しにくいという課題がありました。
こうした状況を背景に、サステナビリティ情報の開示に関する国際的なルールの整備が進んでいます。その中心的な役割を担っているのが、国際サステナビリティ基準審議会(ISSB)です。
ISSB(国際サステナビリティ基準審議会)とは
ISSB(International Sustainability Standards Board:国際サステナビリティ基準審議会)とは、投資家や金融機関などが投融資の意思決定を行う際、企業のサステナビリティ関連情報を判断基準のひとつとして活用できるよう、国際的な開示基準を策定する組織です。
<IFRS財団とISSBの関係性>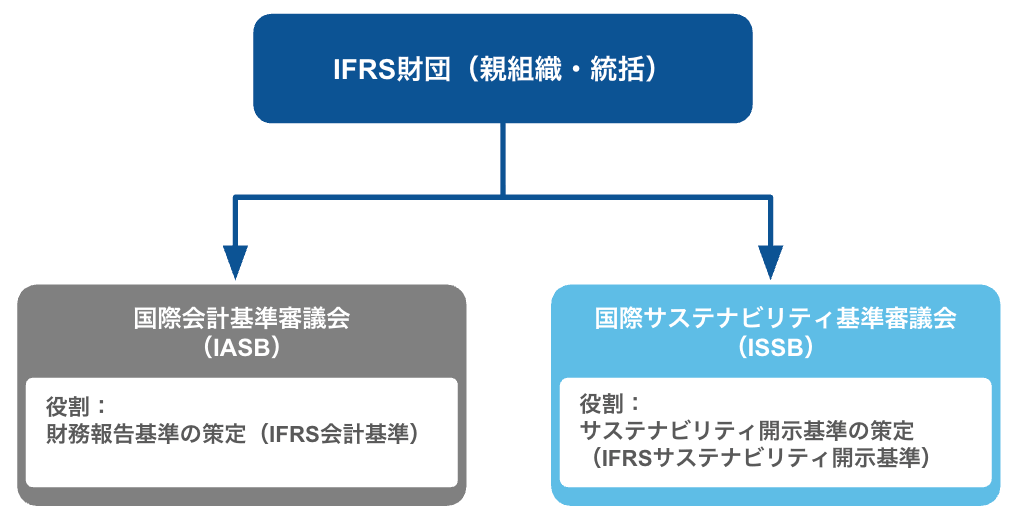
参考:IFRS「International Sustainability Standards Board」を元に作成
ISSBは、IFRS財団(国際的な会計基準やサステナビリティ開示基準の策定を支える非営利組織)の傘下に設置されています。IFRS財団には、財務報告の「IFRS会計基準」を策定する国際会計基準審議会(IASB)と、「IFRSサステナビリティ開示基準」を策定するISSBという、2つの独立した基準設定機関があります。IASBとISSBは相互に連携しながら、企業報告の国際的な基盤づくりを進めています。
ISSBの設立に向けて、G20や証券監督者国際機構(IOSCO)などからサステナビリティに関する情報開示の国際的な基準整備を求める支持や要請が寄せられていました。こうした要請を背景に、2021年11月3日、英国グラスゴーで開催されたCOP26の会期中にISSBの設立が発表されました。
IFRSサステナビリティ開示基準とは
IFRSサステナビリティ開示基準とは、ISSBが2023年6月26日に公表した、各国制度の基盤となる国際的なサステナビリティ開示基準(グローバル・ベースライン)です。なお、同基準は、IFRS S1号とIFRS S2号の2つの基準で構成されています。
IFRS S1号とIFRS S2号の概要・違い
IFRS S1号とIFRS S2号は、いずれもTCFD(気候関連財務開示タスクフォース)の提言で示された4つの柱(コア・コンテンツ)「ガバナンス」、「戦略」、「リスク管理」、「指標および目標」を共通の構造として採用しています。
一方、両基準では対象となるリスクおよび機会の範囲が異なります。IFRS S1号は、企業が直面するサステナビリティ関連のリスクおよび機会全般を対象とする基準です。これに対しIFRS S2号は、このうち、気候関連のリスクおよび機会に特化した基準です。
<TCFDの4つの柱を軸とした開示要件の比較>
| TCFD 構成要素 |
IFRS S1号 | IFRS S2号 |
| ガバナンス | ・サステナビリティ関連のリスク、機会に対する監督体制 ・経営陣の役割・責任など |
・気候関連のリスク、機会に対する監督体制 ・経営陣の役割、責任など |
| 戦略 | ・サステナビリティ関連のリスク、機会が事業モデル ・戦略、財務見通しに与える影響など |
・気候関連のリスク、機会が事業モデル ・戦略、財務見通しに与える影響、シナリオ分析など |
| リスク管理 | ・サステナビリティ関連のリスク、機会を識別 ・評価、管理するプロセスなど |
・気候関連のリスク、機会を識別 ・評価、管理するプロセス ・全社的なリスク管理への統合など |
| 指標および目標 | ・サステナビリティ関連のリスク、機会に関する指標 ・目標、進捗状況など |
・GHG排出量(Scope 1~3)などの気候関連指標、目標 ・進捗状況など |
参考:サステナビリティ基準委員会(SSBJ)事務局「IFRS S1の概要」p.4~p.6を元に作成
ここからは、IFRS S1号とIFRS S2号で求められる具体的な開示内容と、押さえておきたいポイントを見ていきます。
IFRS S1号:全般的なサステナビリティ関連財務情報の開示要件
IFRS S1号では、サステナビリティ関連のリスクおよび機会全般を対象として、企業の見通し(短期・中期・長期にわたるキャッシュ・フロー、ファイナンスへのアクセス、資本コスト)に影響を与えることが合理的に見込まれる情報の開示が求められます。
①全般的要求事項と目的
IFRS S1号の目的は、投資家や融資者などが企業への資金提供を判断するのに役立つ情報を提供することです。情報の適正な表示(Fair presentation)が求められます。
開示対象は、短期・中期・長期にわたり、企業のキャッシュ・フロー、ファイナンスへのアクセス、資本コストに影響を与えることが合理的に見込まれるリスクおよび機会です。
②財務諸表とのつながり(連動性)
IFRS S1号では、サステナビリティ関連財務開示と財務諸表との整合性も重視されています。主なポイントは以下のとおりです。
- 同一の報告企業:サステナビリティ関連財務開示の報告企業は、関連する財務諸表の報告企業と同じである必要があります。
- 同時報告の原則:財務諸表と同一の報告期間を対象とし、一般目的財務報告書の一部として報告することが求められます。
- つながりのある情報:サステナビリティ関連財務開示の情報同士、および財務諸表などの項目や数値との間に、明確なつながりを持たせることが求められます。
③バリューチェーン全体の重大なリスク・機会の特定
企業自身の事業活動に加え、上流から下流までのバリューチェーン全体を考慮して、リスクと機会を特定します。
その際、報告日時点で過大なコストや労力をかけずに利用可能な「すべての合理的で裏付け可能な情報」を使用します。また、SASBスタンダード※の産業別開示トピックも参照し、その適用可能性を考慮することが求められます。
重大な事象や状況の変化が生じた場合には、バリューチェーンの範囲を再評価します。
※SASBスタンダード:
企業の見通し(企業価値やキャッシュ・フロー)に影響を与えるサステナビリティ関連のリスクや機会について、77の産業別に具体化した国際的な開示基準。
IFRS S2号:気候関連リスク・機会に特化した開示基準
IFRS S2号では、気候関連のリスク・機会が将来に与える影響を評価するとともに、温室効果ガス(GHG)排出量を具体的に開示することが求められます。
①気候関連のシナリオ分析と気候レジリエンスの評価
企業は、気候関連のリスク・機会が、将来、自社の戦略やビジネスモデルに与える影響を分析します。そのうえで、気候変動に伴う変化への対応力である「気候レジリエンス」を評価し、開示します。
気候レジリエンスの評価には、シナリオ分析を用いることが要求されています。分析手法は、企業の状況や利用可能な情報、スキルや資源などに応じて、適切な方法を選択できます。また、分析に使用したシナリオや主要な前提条件、対象とした期間などについても開示します。
シナリオ分析自体は、少なくとも企業の戦略計画サイクル(例:3〜5年ごと)に沿って更新し、気候レジリエンスの評価結果については毎年更新して報告します。
②GHG排出量の算定・開示
企業は、GHG排出量について、Scope1、Scope2、Scope3に区分して開示することが求められます。
GHG排出量の算定には、原則として「GHGプロトコル」を用います。また、Scope2については、ロケーション基準※による排出量を開示するとともに、必要に応じて契約証書やマーケット基準※に基づく排出量などを開示します。
※ロケーション基準:地域・準国(州・県など)・国といった特定の範囲での平均的な発電の排出係数に基づいて、Scope2排出量を算定する手法。
※マーケット基準:報告企業が契約に基づいて電力を購入している発電事業者の排出量に基づいて、Scope2排出量を算定する手法。電力と一緒に取引される契約証書(バンドル)か、証書単体(アンバンドル)が根拠になる。
※Scope1〜3の算定方法の詳細については、「Scope(スコープ)1・2・3とは?サプライチェーン排出量についても解説」にて詳しく解説しています。
日本のサステナビリティ開示基準「SSBJ基準」と適用開始時期
SSBJ基準とは、サステナビリティ基準委員会(SSBJ)が2025年3月に公表した、日本におけるサステナビリティ情報開示のための基準です。
ISSBが公表した「IFRS S1号・S2号」を基礎として、日本の開示制度や実務を踏まえて策定されています。
SSBJ基準の法的な位置付けについては、金融庁の金融審議会「サステナビリティ情報の開示と保証のあり方に関するワーキング・グループ」で2024年3月から制度化に向けた検討が進められてきました。
その後、2026年2月に「企業内容等の開示に関する内閣府令」などが改正され、東京証券取引所のプライム市場に上場する一部の対象企業に対し、「SSBJ基準」がサステナビリティ開示基準として義務付けられました。
SSBJ基準の3つの構成
SSBJ基準は、サステナビリティ開示全体に共通する基本ルール1つと、個別テーマに関する基準2つの計3本柱で構成されています。
ユニバーサル基準「サステナビリティ開示基準の適用(適用基準)」
開示を行うすべての企業に共通するルールを定めた基準です。用語の定義、適用範囲、経過措置、有用な情報の質的特性などが含まれます。
テーマ別基準第1号「一般開示基準(一般基準)」
IFRS S1号に対応・整合する基準です。企業の見通しに影響を与えることが合理的に見込まれるサステナビリティ関連のリスクおよび機会全般に関する財務開示の基本要件や枠組み(ガバナンス・戦略・リスク管理・指標および目標)を定めています。
テーマ別基準第2号「気候関連開示基準(気候基準)」
IFRS S2号に対応・整合する基準です。気候関連のリスクや機会に特化し、シナリオ分析に基づく気候レジリエンス評価や、GHG排出量などの具体的要件を定めています。
また、SSBJ基準は、国際的な情報の比較可能性を確保する観点から、ISSB基準の要求事項を原則としてすべて取り入れています。日本独自の選択肢を選ばずにSSBJ基準で開示をした場合、ISSB基準で開示した場合と同等の内容になるよう設計されています。
一方で、日本の法制度や企業実務などに配慮し、ISSB基準の要求事項を取り入れたうえで、日本固有の選択肢を追加できる点も特徴です。たとえばGHG排出量の算定は、国際的に広く利用されているGHGプロトコルに基づく方法に加え、日本の地球温暖化対策推進法に基づく「SHK制度(算定・報告・公表制度)」で算定・報告した数値を用いて開示することも認められています。
適用スケジュール(プライム上場企業の適用時期)
SSBJ基準は、準備期間や実務負担に配慮し、企業規模(平均時価総額)に応じて段階的な適用スケジュールが定められています。
また、開示情報の信頼性を外部の専門機関が検証する「第三者保証」についても、2026年7月に成立した金融商品取引法等改正法で義務化が決まりました。時価総額による3つの区分のいずれも、SSBJ基準の適用開始後、翌事業年度から第三者保証を受けることが求められる予定です。
<適用スケジュール>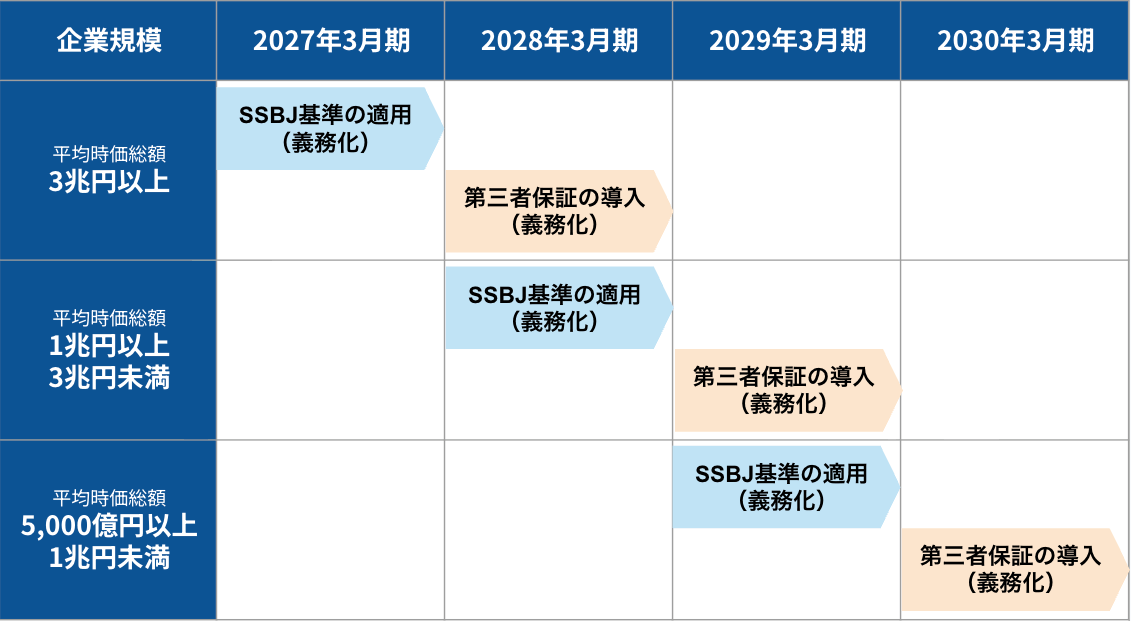
参考:金融審議会総会「説明資料(金融審議会「サステナビリティ情報の開示と保証のあり方に関するワーキング・グループ」報告)」p.2を元に作成
時価総額5,000億円未満の企業への適用は、先行企業の実施状況や投資家ニーズなどを踏まえ、今後検討される予定です(2026年10月時点)。
SSBJ基準の適用開始に向けた対応
SSBJ基準の適用開始に向けて、現状のサステナビリティ開示内容とのギャップを把握し、必要な情報や開示体制を整備することが求められます。
特に、財務情報との連携を踏まえた社内体制の構築や、GHG排出量などのデータの正確性確保と証跡管理が欠かせません。また、適用開始後の第三者保証を見据え、開示情報の算定根拠や内部統制を早期に整備しておくことも必要です。
開示項目を追加するのみならず、サステナビリティ情報を継続的に収集・管理し、財務情報や経営判断と結び付けて開示できる社内体制を整えることが重要です。できるところから計画的に準備を進めていきましょう。
 シェア
 ツイート
 LINEで送る