前編:GHGプロトコル改定「改定の背景と5段階の意思決定基準」
みずほ総合研究所はみずほ銀行内の組織の名称です。
温室効果ガス(GHG)排出量をどのように測定し、どのように開示するか――。これは、いまや世界中の企業が避けて通れない問いです。その基準として最も広く使われてきたのが「GHGプロトコル」です。民間団体が策定した自主ルールという位置づけでありながら、投資家や金融市場に支持され、ISSB等のサステナビリティ情報開示基準に参照されることで、財務情報とあわせた開示の枠組みの中で活用されるようになりました。企業実務において、温室効果ガス排出量算定でグローバルに広く用いられる基準となっています。
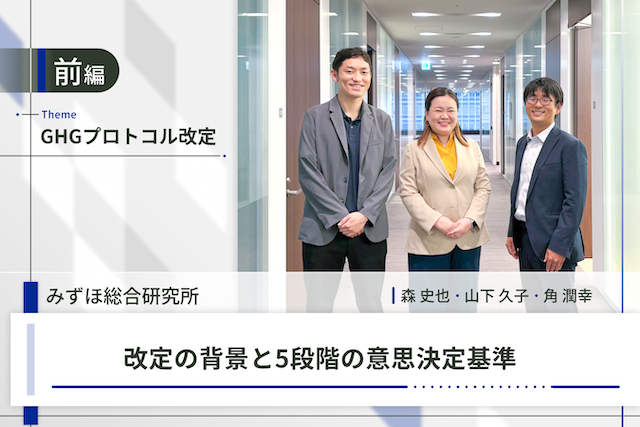
そして今、そのGHGプロトコルが約20年ぶりに改定されようとしています。改定の背景や方向性について、長年、官公庁の委託事業等を通じてGHGプロトコルの国内への普及や、同プロトコルに基づく排出量算定支援に携わってきた知見を有する、みずほ総合研究所の森史也さん、山下久子さん、角潤幸さんに解説していただきました。
|
プロフィール 森 史也(もり ふみや) 角 潤幸(すみ ひろゆき) |
世界標準「GHGプロトコル」の概要と普及の背景
GHGプロトコルは温室効果ガス算定についてルール開発を進める民間主導のイニシアチブであり持続可能な開発のための世界経済人会議(WBCSD)と、アメリカのシンクタンクである世界資源研究所(WRI)という2つの民間の企業連合が主導して、1998年に設立されました。開発されたルールもGHGプロトコルと呼ばれ、世界中の多くの企業が、サステナビリティ報告や気候変動対策に活用しています。
※GHGプロトコルの概要については、「GHGプロトコルとは?Scope1,2,3から活用するメリットを解説」にて詳しく解説しています。
民間ルールが世界標準となった「炭素会計」GHGプロトコル
政府間で合意された国際規格ではないにもかかわらず、民間団体が作ったルールが国際的に広く浸透したのは、ルールを評価・活用する側の主要な国際的プログラムが、こぞってGHGプロトコルを採用したためです。
その1つが、CDP(企業の気候変動対策を評価するプログラム)です。CDPは、環境情報開示システムを運営する非営利団体で、企業から収集した回答を評価し、スコアを付与します。CDPがGHGプロトコルに基づいた排出量開示を評価の点数に組み入れたことで、GHGプロトコルの国際的な認知度が高まりました。
また、TCFD(気候関連財務情報開示タスクフォース)も同様です。TCFDは、金融安定理事会(FSB)から発足した金融起点の情報開示の枠組みであり、情報開示の際のGHG排出量の計算にGHGプロトコルを使用するよう規定しています。
そして、もう一つの大きな転機となったのが、IFRS財団傘下のISSB(国際サステナビリティ基準審議会)による基準整備です。
ISSB基準はそれ自体で企業に直ちに法的義務を課すものではありませんが、各国・地域の規制当局や取引所による制度設計を通じて法令や開示制度に取り込まれることで、有価証券報告書等における開示要件として適用されていく性質を有しています。
こうした中、ISSB基準では温室効果ガス排出量の算定にあたり現行のGHGプロトコルの参照が求められており、GHGプロトコルに基づく排出量算定は、企業のサステナビリティ情報開示の前提となる共通的な枠組みとして位置づけられています。
もともと、GHG排出量は財務会計の情報とあわせて投資家による企業評価に用いられる重要な情報であることから開示が求められてきたものであり、その算定は炭素会計(Carbon Accounting)と呼ばれることもあります。
世界標準となった要因
GHGプロトコルが国際基準として採用された要因の1つは、Scope1,2,3という枠組みです。特に、Scope3は、ビジネスのバリューチェーン(サプライチェーン)の上流から下流までを含めて企業を評価する形にした点が、結果的に普及を促進しました。これは、Scope3が15のカテゴリに分かれ、原材料から製品の廃棄・処理、さらには資本財、出張、通勤といった事業活動を開示・算定する枠組みを提供したためです。この網羅性により、プログラム側(投資家や評価機関)からすると「使いやすい」形でリスクが可視化されました。
普及の背景についてはさまざまな見方がありますが、サプライヤーからの購入額など財務会計に関連するデータを用いて排出量を算定する「支出ベース」の手法が取り入れられたことにより、企業実務に組み込みやすくなった点が一因と考えられます。
なぜ今、GHGプロトコルは改定されるのか
最大の理由は、世界が大きく変わったからです。2004年以来、GHGプロトコルが長く使われてきた理由には、当時の社会に適したルールのシンプルさと普遍性がありました。
しかし、この20年で技術も社会も制度も、劇的に変化しました。その結果、現行の枠組みだけでは捉えきれない事象が増え、本格的な改定が不可避となったのです。
まず技術面では、リサイクルプラスチックやマスバランス方式といった新しい材料・評価手法に加え、水素や合成燃料といった新エネルギーが登場し、さらにそれらの証書・クレジットを用いた市場手段(Market Instruments)も含め、普及し始めています。しかし、従来の枠組みではこれらを「排出量削減」としてどう評価するかが明確に定義されていません。
例えば、マスバランス方式は、帳簿上で投入量と排出量を対応させる仕組みですが、物理的なトレーサビリティを伴わない場合にどこまで認めるのかが課題となっています。現行ルールでは明確な線引きがされていないため、企業ごとに解釈が分かれ、同じ活動であっても算定方法によって数値が大きく異なる事態が生じています。
次に、社会的な要請です。GHGプロトコルが登場した当初は「算定できればよい」という段階でした。しかし、投資家などから「どのような根拠で算定しているのか」「本当に削減につながっているのか」と、問われるようになりました。また、「グリーンウォッシュ」という言葉が一般化したのも、象徴的です。透明性と比較可能性を高めるために、算定ルールそのものをアップデートする必要が出てきました。
これらの背景を踏まえ、今回の改定は、GHGプロトコルをこれからの時代に長く通用する国際的なインフラとして再設計する取り組みだと捉えています。
GHGプロトコル改定の基本思想「5段階の意思決定基準の階層」
今般のGHGプロトコル改定では、算定・報告の方法論や制度設計を検討する際の判断軸として、「5段階の意思決定基準の階層」という概念が新しく取り入れられています。この枠組みでは、「科学的完全性」を最上位に置き、その次に「GHG算定と報告の原則」、さらに「野心的な地球規模の気候変動対策を推進する意思決定を支援」「GHGプロトコルに基づく支援プログラムとGHGデータ活用の促進」、そして「実現可能性」が続く構造となっており、基準間でトレードオフが生じる場合は、原則として上位の基準が優先されます。
つまり、実現可能性よりも野心的な地球規模の気候変動対策を推進する意思決定を支援するかどうかが、重視されるということです。
総じていえば、今回の改定は「より科学的に正しく、算定報告の原則に則り、実際に削減につながり、国際プログラムと整合し、世界中で使える」という5つの柱を軸としています。
後編では、GHGプロトコル改定における『Scope3』および『AMI(Actions and Market Instruments)』の主要な論点、そして日本企業が今取るべき対応を解説します。
※後編:GHGプロトコル改定「Scope3・AMIの議論の動向と実務への影響」
(原典を参考に素素 -soso- 編集部にて仮訳
本稿はインタビュー内容を要約・再構成したものであり、記事化に伴う表現については記者が責任を負います。)
 シェア
 ツイート
 LINEで送る